
Cuántas tazas vender para recuperar la inversión en sublimación
Calcula las ventas que exige tu objetivo, distingue lo que cubre el mes y comprueba qué dato te falta antes de ampliar.
Un caso ficticio para empezar por el objetivo
Recuperar 600 € en seis meses
32 tazas al mes
Con 6 € de margen por taza y 90 € de gastos fijos mensuales, ese es el mínimo del modelo. Quince ventas solo cubren el mes. Falta comprobar si puedes vender y producir las demás.
01 · Cuántas tazas vender para recuperar la inversión
Para recuperar la inversión en sublimación no hay un número universal de tazas. En nuestro ejemplo ficticio, recuperar 600 € de equipo en seis meses exige vender 32 tazas al mes: precio de 12 €, coste variable de 6 € —incluido el trabajo— y 90 € de gastos fijos mensuales. Con 15 ventas solo se cubriría el mes. Cambia cualquiera de esos datos y cambiará la respuesta.
Una taza terminada todavía no ha pagado la máquina: primero tiene que venderse y dejar margen después de sus costes. Aquí puedes calcular tus dos umbrales, comprobar qué los cambia y llevarte una ficha con el dato que necesitas contrastar antes de ampliar.
Si estás preparando la compra, empieza por el presupuesto. Si ya tienes equipo, delimita qué importe quieres recuperar. Si ya vendes tazas o mugs pero desconoces lo que dejan, empieza por el margen. Este cuaderno trabaja con un producto; el caso de 600 € explica el razonamiento, no representa el precio de un equipo ni las ventas de un taller.
02 · Calculadora: prueba cuántas tazas necesitas vender
Primero fija cuánto dinero del equipo quieres recuperar y en cuántos meses. Después introduce el precio, el variable y los fijos. Verás las ventas que exige ese objetivo y si el excedente de tu escenario lo sostendría. «Cargar el caso de 600 €» sirve para aprender la cuenta; después vacía los datos e introduce los tuyos. Si desconoces una partida, busca su fuente antes de dar por válido el resultado.
Tu escenario aún está vacío
Empieza por los datos que sí conoces
Introduce tus cifras o carga el ejemplo ficticio. Verás por separado el umbral mensual, las ventas que exige tu objetivo y el excedente de tu escenario.
Los importes se calculan en tu navegador. No se guardan ni se envían a un servicio. El resultado no acredita que exista demanda.
Si todavía no conoces el desembolso, vuelve al presupuesto para una primera prueba de sublimación. No rellenes una cifra desconocida con cero: ese cero cambiaría la conclusión.
03 · Punto de equilibrio y recuperación: dos cuentas distintas
Una misma venta puede contribuir a los dos objetivos, pero en orden: primero cubre lo que cuesta sostener el periodo; después queda un excedente que puedes reservar. Por eso dividir el precio de la máquina por el precio de la taza daría una respuesta engañosa.
Que el mes se sostenga
Fijos mensuales ÷ margen por unidad.
90 € ÷ 6 € = 15 ventas al mes. Esas ventas ingresan 180 €: 90 € se van en variables y 90 € en fijos. No queda excedente para devolver los 600 €.
Que el equipo se recupere
Fijos mensuales + reserva deseada para el equipo, todo dividido por el margen.
(90 € + 600 € ÷ 6 meses) ÷ 6 € = 31,67. Hay que redondear hacia arriba: 32 ventas mensuales. Dejarían 102 € por mes, 612 € en seis meses, si se cumplieran todos los supuestos.
El margen es el dato que sostiene ambas cuentas
En el ejemplo, la taza se vende a 12 € netos. Reservamos 4 € para material, embalaje, comisiones y otros variables, más 2 € para remunerar el trabajo. Quedan 6 € de contribución. Esa remuneración es ficticia: sustituye los 2 € por tu tiempo y coste reales; si lo incluyes como fijo mensual, no lo dupliques también por unidad.
La fórmula general de equilibrio explicada por Stripe usa ese margen de contribución. Mantén moneda, periodo y base fiscal coherentes. Cuando la compra y la venta llevan impuestos recuperables, no mezcles una cifra neta con otra que los incluya. Si falta el coste unitario, la guía de precio de los productos sublimados resuelve esa entrada.
Aquí usamos un modelo operativo simplificado para evaluar la recuperación: no sumamos amortización ni cuotas de financiación del equipo mientras calculamos por separado la recuperación de su desembolso. Si hay financiación, nuevas compras o costes que aún no has registrado, completa el modelo antes de decidir. No equivale a beneficio contable neto ni incluye impuestos personales.
Qué datos necesitas y cómo comprobarlos
Es más útil tener una cifra pendiente que rellenar un cero falso. Para cada entrada, anota si está observada, estimada o todavía desconocida. El plazo deseado es un objetivo: no necesita fingir que es una previsión.
| Dato y fuente | Qué revisar antes de calcular |
|---|---|
| Precio neto por taza · Tu presupuesto al cliente o un cobro registrado. | Descuentos y misma base fiscal que los costes; no copiar el precio de otro vendedor. |
| Variable por taza · Facturas, comisiones y prueba cronometrada. | Soporte, tinta, papel, embalaje, fallos, trabajo y envío a tu cargo. |
| Fijos mensuales · Gastos del periodo que existen aunque no vendas. | No duplicar partidas ya asignadas a cada unidad o al equipo. |
| Equipo pendiente · Presupuesto de compra o registro de lo que falta recuperar. | Separar el equipo del stock consumido por cada venta. |
| Meses del objetivo · El horizonte que quieres evaluar. | Contrastar el volumen que exige; acortar el plazo no crea compradores. |
| Ventas mensuales · Registro propio o hipótesis identificada como tal. | No convertir consultas, seguidores o producción almacenada en ventas cobradas. |
Mira cuánto cambia al vender menos
Mantengamos los 6 € de margen, los 90 € fijos y los 600 € pendientes. Solo varían las ventas cobradas del mes. La línea central del gráfico es cero: a la izquierda hay pérdida; a la derecha, excedente disponible.
- 0 ventas / mes−90 € / mes. No queda excedente para recuperar.
- 15 ventas / mes0 € / mes. Cubres el mes; el equipo sigue pendiente.
- 20 ventas / mes30 € / mes. La recuperación simple exigiría 20 meses equivalentes.
- 32 ventas / mes102 € / mes. El objetivo de seis meses cabe en este modelo.
- 45 ventas / mes180 € / mes. 3,34 meses equivalentes; cuatro meses completos.
El cálculo de recuperación simple divide la inversión pendiente entre el excedente positivo del periodo. Con 45 ventas: 600 € ÷ 180 € = 3,333… meses equivalentes; se muestra 3,34 redondeando hacia arriba. Tras tres meses completos se acumularían 540 €; tras cuatro, 720 €. El momento real depende de cuándo cobres y pagues.
La explicación de Missouri Extension sobre sensibilidad al precio y los costes muestra por qué conviene variar los supuestos. Si las ventas cambian cada mes, acumula los excedentes reales hasta cubrir lo pendiente; no dividas por el mejor mes como si fuera a repetirse.
UN CONTRAEJEMPLO PARA REVISAR EL SUPUESTO
Vender más no corrige un margen negativo
Si cada pieza deja −1 € antes de los fijos, más unidades amplían esa pérdida. Es un supuesto ilustrativo: primero revisa precio, coste o proceso. El número de ventas no convierte por sí solo un margen negativo en positivo.
04 · Comprueba pedidos y tiempo antes de ampliar el equipo
Una cuenta puede estar bien y apoyarse en una venta que todavía no existe. Si el objetivo exige 32 ventas y no tienes pedidos comprobados, ya has identificado la prueba pendiente: averiguar si hay interés por tu propuesta y a tu precio. Antes de aumentar existencias, registra solicitudes, pedidos confirmados y cobros por separado; después contrasta con una prueba de producción el tiempo, la calidad y el coste. Una reacción en redes no equivale a un pedido cobrado.
El mismo número de tazas puede darte trabajos distintos
Un pedido de veinte tazas con un diseño compartido no consume el mismo trabajo por unidad que veinte encargos diferentes. Parte de la preparación puede repartirse en un diseño repetido; con diseños distintos cambian las comprobaciones y las conversaciones. Cronometra una prueba antes de presupuestar ese trabajo.
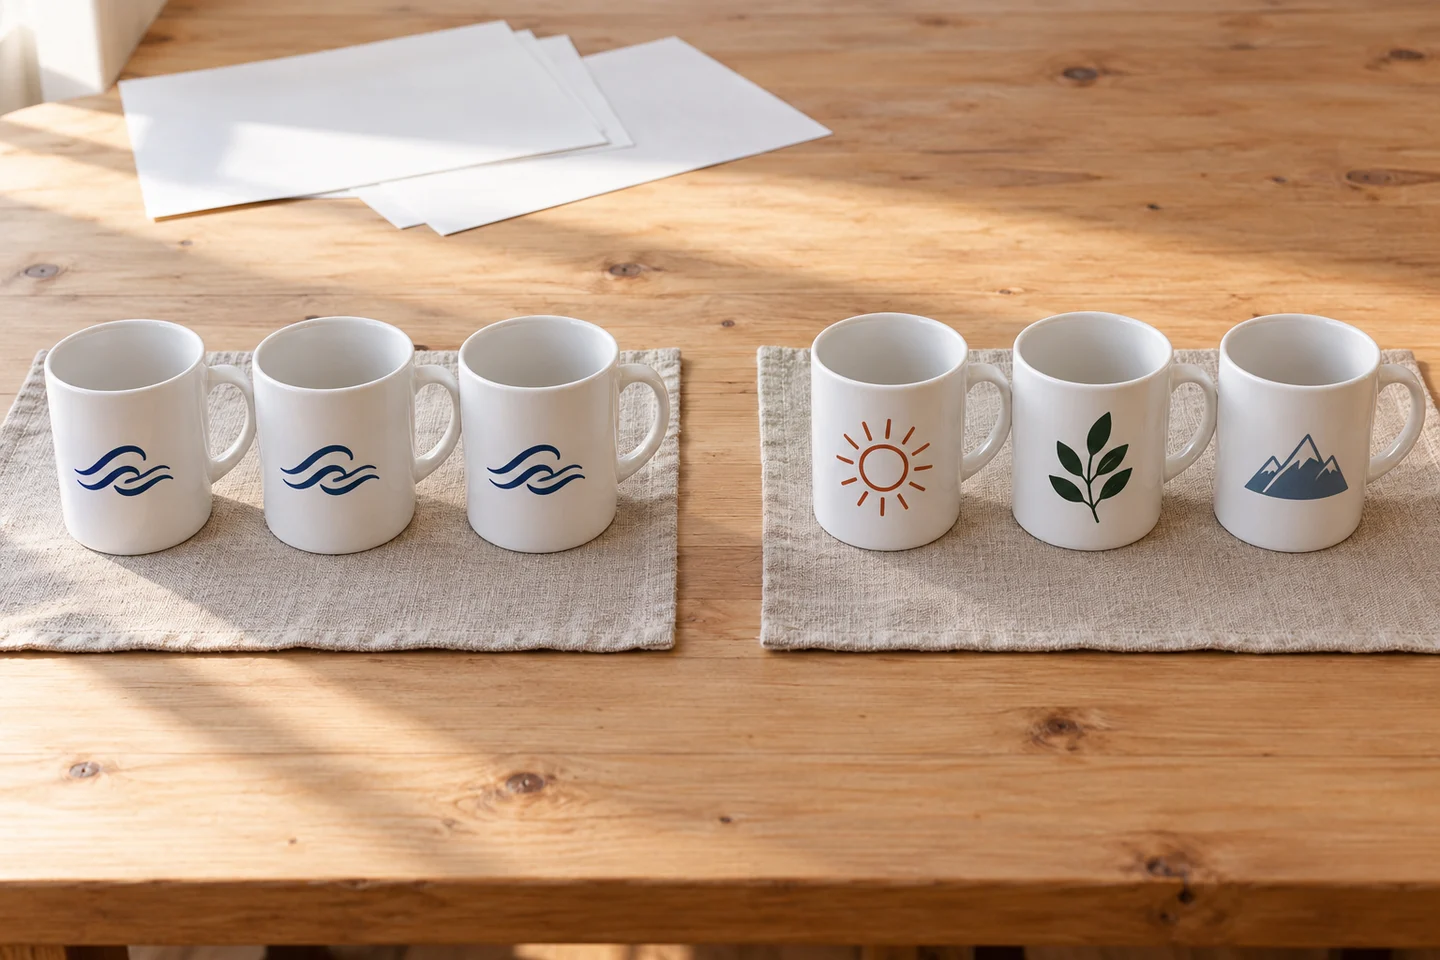
Qué observar: el número de piezas se mantiene, pero cambia la personalización que hay que preparar y revisar. La foto ayuda a reconocer esa diferencia; no mide cuánto tardarías.
Incluye diseño, mensajes, pruebas, embalaje y entrega en tu comprobación. Si la capacidad no alcanza, reduce el alcance o revisa precio y proceso antes de ampliar.
Una perspectiva del sector para contrastar tus supuestos
El episodio 3 de Custom Club, publicado por Brildor bajo el título «¿Sigue siendo rentable la sublimación en 2024?», plantea preguntas sobre equipo y productos. Puedes buscar ese episodio en la página original del videopódcast. Es una conversación sectorial vinculada a un proveedor, no un caso auditado de recuperación de inversión. Su fecha importa: no uses precios o recomendaciones de equipo como presupuestos actuales sin comprobarlos.
Si encuentras una historia de éxito o una opinión positiva, busca también inversión, costes, trabajo y periodo de ventas. Sin esos datos, puede aportar una experiencia que escuchar, pero no demuestra cuántas tazas necesitarías vender tú.
05 · Sal con una comprobación concreta
Compara tres cosas: ventas que exige el objetivo, ventas que puedes respaldar y unidades que puedes preparar con el tiempo disponible. Si no encajan, revisa precio, plazo o alcance y vuelve a calcular. Abre la ruta correspondiente al dato menos seguro; no hace falta comprar equipo o formación para completar esta comprobación.
Mi margen es cero, negativo o todavía no lo conozco
Confirma una partida real: consumibles, comisión, fallos o remuneración. Después revisa cómo obtener el coste y el precio de venta. Con margen cero o negativo no tiene sentido calcular cuántas ventas devolverán el equipo.
El objetivo pide más ventas de las que tengo comprobadas
Conserva el número como requisito del modelo, no como una orden de fabricar. Prepara una prueba de interés para tus productos de sublimación y registra solicitudes y pedidos por separado. No concluyas que habrá 32 compras porque la cuenta necesita 32.
Me falta una parte del equipo o desconozco el desembolso
Delimita una primera prueba y confirma el material que falta en el presupuesto inicial de sublimación. El precio del kit por sí solo no permite cerrar el total; evita sumar otra vez existencias ya incluidas en el variable de cada venta.
Prepara la comprobación que te llevas
Resume tu objetivo, un dato respaldado y la primera prueba. Puedes editar la hoja o imprimirla. No toma cifras automáticamente del simulador ni guarda datos al recargar.
Usar la hoja sin JavaScript
Ventas necesarias: _____. Dato confirmado, fuente y fecha: _____. Próxima prueba: _____. Copia esta estructura o utiliza las fichas enlazadas abajo.
Ficha completa de datos (.txt) · Ficha completa para imprimir
Dudas que cambian el cálculo
¿Qué pasa si ya tengo la impresora o la plancha?
Define qué quieres evaluar. Para una compra nueva, usa el desembolso adicional y los costes que cambian. Para recuperar una compra anterior, indica el importe que sigue pendiente según tu registro. Que hoy no compres equipo no elimina su mantenimiento o futura reposición.
¿Puedo usarlo si vendo varios productos?
El simulador trabaja con un producto y un margen por unidad. Para una mezcla, calcula la contribución de cada producto por periodo y súmala antes de restar los fijos compartidos. No uses el margen de una taza como si representara todas las ventas.
¿Tengo que contar mi trabajo aunque todavía no me pague?
Sí para comprobar si la actividad puede remunerarte. Distingue el saldo de caja de la rentabilidad después de pagar tu tiempo. El ejemplo reserva trabajo por unidad; si todavía no lo pagas, no presentes ese trabajo gratuito como beneficio del negocio.
¿Por qué el simulador no me da una fecha garantizada?
Porque ni la fórmula ni una fotografía acreditan tus ventas, el calendario de cobros o la repetición del margen. El resultado describe qué tendría que cumplirse. Con excedente nulo o negativo no hay recuperación simple; con inversión pendiente cero no queda esa compra por devolver.
Otro vendedor cobra menos: ¿debo igualar su precio?
Antes compara qué incluye: diseño, cantidad, embalaje, envío y servicio. No conoces sus costes ni si gana con ese precio. Introduce el precio que estás considerando con tus propios costes; si el margen desaparece, aumentar las unidades no resuelve la cuenta. Revisa la propuesta o el proceso antes de aceptar pedidos que no remuneran el trabajo.
Comprueba si has distinguido las dos cuentas
En el caso ficticio, ¿qué permiten las 15 ventas al mes?
Leer la explicación sin responder
Las 15 ventas dejan 90 € de contribución, que cubren los 90 € fijos: quedan 0 € para el equipo. Recuperar los 600 € en seis meses exige 32 ventas bajo los supuestos del ejemplo; eso no demuestra demanda.
Tu objetivo necesita una prueba que lo sostenga
Sal de este cuaderno con tres anotaciones: ventas que cubren el mes, ventas que exige recuperar el equipo en tu plazo y dato que todavía no puedes respaldar. Guarda junto a cada cifra su fuente y fecha.
QUÉ HARÍA REVISAR ESTA CUENTA
Una comprobación concreta puede cambiar la conclusión
Un coste confirmado, una muestra cronometrada o un registro de pedidos puede cambiar la conclusión; hasta entonces, conserva el resultado como hipótesis y ajusta la siguiente inversión a la prueba que necesitas hacer.
Si la duda pendiente es cómo aprender la técnica
Una formación puede ayudarte a organizar la práctica; no valida por ti la demanda ni la recuperación del equipo. Nuestra review permite valorar lo que ofrece el curso y sus límites.
El destino es una revisión editorial de FCM, donde se informa de sus enlaces de afiliación. Si lo que falta es conocer costes o encontrar interés, completa primero esa comprobación.
Fuentes y alcance de este cuaderno
Stripe fundamenta margen y cobertura; Missouri Extension, el análisis de sensibilidad. Son fuentes generales, no pruebas de ventas de tazas. La guía de MDPI sobre personalización de tazas aporta contexto de técnicas y partidas desde su posición de proveedor. Los números, la gráfica, el simulador y la ficha son elaboración editorial de Formación con Motivación. Revisado el 25 de octubre de 2026.
Las fotografías son recreaciones generadas con IA. No hemos utilizado pedidos o resultados de un taller para construir este caso. Para financiación, impuestos o cierre contable, el modelo debe completarse con las condiciones y costes de tu actividad.